핵심 요약
반도체 소부장, 그중 전공정 장비는 삼성전자 영업이익 107조 다음으로 돈이 닿는 자리가 맞지만, 주가는 그 기대를 한 달 만에 상당 부분 앞당겨 반영했어요.
삼성전자와 SK하이닉스의 올해 설비투자 전망치가 연초보다 각각 34%, 51% 오르면서 돈은 전공정 장비 → 후공정 장비 → 기판·테스트 부품 순서로 흘러가고 있어요.
한국거래소 집계 기준 코스닥 반도체 소부장 시가총액 상위 10곳은 2026년 9월 1일부터 10월 2일까지 평균 30% 넘게 올랐습니다.
제가 볼 조건은 장비사 공급계약 공시와 3분기 수주잔고 증가, 그리고 삼성전자 콘퍼런스콜의 설비투자 언급이에요.
- 삼성전자 영업이익 107조, 소부장은 왜 먼저 올랐을까요? (2026년 10월 기준)
- 반도체 소부장으로 돈은 어떤 순서로 흐르나요?
- 돈이 움직이는 경로와 제 조건
- 앞으로 체크할 부분
- 자주 묻는 질문
- 투자 유의사항
삼성전자 영업이익 107조, 소부장은 왜 먼저 올랐을까요? (2026년 10월 기준)
오늘 아침 삼성전자가 3분기 잠정실적을 내놨어요.
삼성전자 뉴스룸 발표 기준 매출 195조원, 영업이익 107.4조원이에요.
그런데 지난 한 달 주가를 보면 좀 이상해요.
코스콤 ETF체크 기준 10월 2일까지 한 달 동안 삼성전자는 2.79%, SK하이닉스는 3.66% 오르는 데 그쳤어요.
같은 기간 코스닥 반도체 소부장 상위 10곳은 평균 30% 넘게 올랐고요.
"돈은 삼성이 버는데 왜 장비주가 더 오르지?" 싶으셨을 거예요.
저도 손절을 미루다 물려본 적이 있어서, 이렇게 급하게 오른 업종을 보면 돈이 흐르는 순서부터 따져봐요.
답은 의외로 단순해요.
칩 회사가 번 돈의 일부는 설비투자로 나가거든요. 그 돈이 가장 먼저 도착하는 곳이 장비 회사예요.
골드러시 때 금을 캔 사람보다 곡괭이를 판 사람이 먼저 돈을 만진 것과 같은 구조죠.
결론부터 말하면, 다음 차례가 장비인 건 맞아요.
다만 주가는 그 차례를 한 달 앞당겨 받았어요.
그래서 지금 볼 건 "더 오를까"가 아니에요. "기대가 실제 수주로 확인되는가"예요.
삼성전자 실적 자체는 삼성전자 영업이익 107조 정리 글에서 따로 다뤘어요.
반도체 소부장으로 돈은 어떤 순서로 흐르나요?
반도체 소부장은 반도체를 만드는 데 필요한 소재·부품·장비를 공급하는 기업을 묶어 부르는 말이에요.
쉽게 말해 칩 공장에 기계와 재료를 대는 회사들이죠.
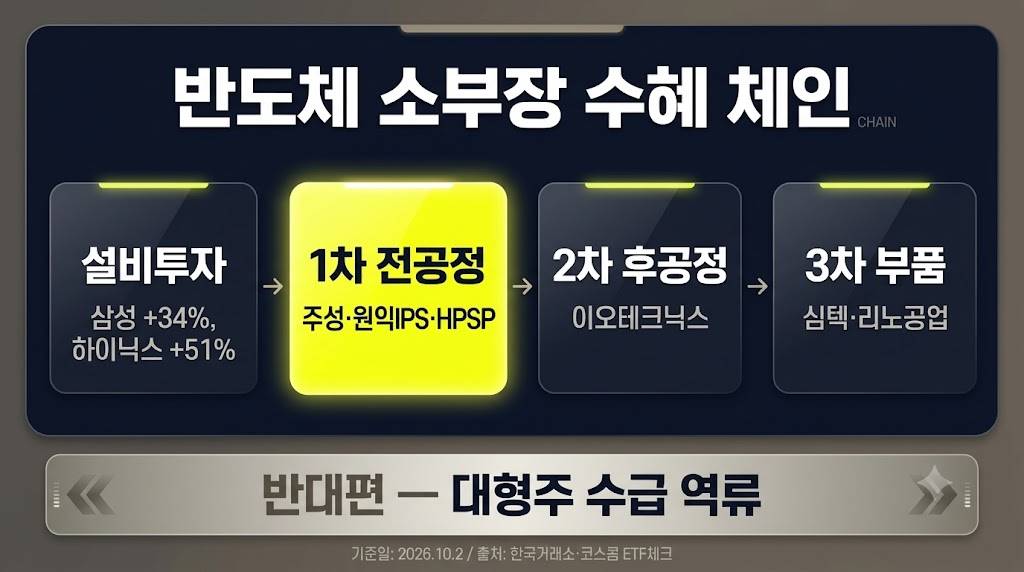
돈은 전공정 장비 → 후공정 장비 → 부품·소재 순서로 흘러요.
설비투자는 얼마나 늘었나요?
삼성전자와 SK하이닉스의 올해 설비투자 전망치는 연초보다 각각 34%, 51% 높아졌어요.
설비투자는 공장과 장비를 새로 들이는 데 쓰는 돈이에요.
장비 회사 입장에선 앞으로 들어올 매출의 씨앗이고요.
투자정보 플랫폼 에픽AI 집계 기준 두 회사의 올해 합산 설비투자 전망치는 117조원으로, 지난해보다 56% 많습니다(한국경제 2026년 9월 20일 보도).
왜 전공정 장비가 먼저인가요?
새 공장을 지으면 웨이퍼에 회로를 새기는 전공정 장비부터 들어가기 때문이에요.
이사로 치면 새집에 가구가 먼저 들어오고, 생활용품은 살면서 계속 사는 순서예요.
고대역폭메모리(HBM) 패키징 같은 후공정 장비는 방 꾸미기에 가깝고, 기판·테스트 부품은 매달 사는 생활용품에 가까워요.
한국거래소 집계 기준 2026년 9월 1일부터 10월 2일까지 전공정 장비 대표주인 주성엔지니어링은 33.90% 올랐습니다.
수혜 체인 정리
| 단계·기업 | 근거 | 반영 여부(9/1~10/2 상승률) |
| 1차 · 주성엔지니어링 | SOL 반도체전공정 편입 1위 20.62%(10/2) | 33.90% |
| 1차 · 원익IPS | SOL 반도체전공정 편입 14.92%(10/2) | 23.95% |
| 1차 · HPSP | SOL 반도체전공정 편입 14.44%(10/2) | 30.48% |
| 2차 · 이오테크닉스 | HBM 레이저 장비로 수혜 확산(한국경제 9/20) | 31.68% |
| 3차 · 심텍 | 반도체 기판, DS코스닥액티브 편입 1위 9.17%(10/2) | 29.31% |
| 3차 · 리노공업 | 테스트 부품, 거래대금 1조3214억원(9/1~10/2) | 26.58% |
| 반대편 · 코스피 대형주 | 대형주 반등 시 수급 역류 가능성(삼성증권, 10/6 보도) | 삼성전자 2.79%(코스콤, 10/2) |
표에서 눈에 띄는 건 1차부터 3차까지 상승률이 23.95~33.90%로 비슷하다는 점이에요.
순서대로 오른 게 아니라, 기대가 한꺼번에 들어갔다는 뜻이죠.
소부장 ETF는 무엇이 다른가요?
소부장 상장지수펀드(ETF)는 이름보다 상위 편입 종목을 봐야 차이가 보여요.
코스콤 ETF체크 기준 2026년 10월 2일까지 한 달 수익률은 DS코스닥액티브가 32.36%로 가장 높았습니다.
| 소부장 ETF | 한 달 수익률 | 상위 편입 종목(10/2) |
| DS코스닥액티브 | 32.36% | 심텍 9.17% |
| TIGER 코스닥150IT | 29.50% | 주성엔지니어링 8.88% |
| SOL 반도체전공정 | 29.01% | 주성엔지니어링 20.62% |
| SOL AI반도체소부장 | 28.34% | 한미반도체 15.47% |
| KODEX AI반도체핵심장비 | 27.20% | 운용사 홈페이지 확인 |
제가 직접 더해보니 SOL 반도체전공정은 상위 5종목 비중 합이 68.55%예요.
이름은 ETF지만 장비주 다섯 개에 돈의 3분의 2 이상이 실려 있다는 뜻이에요.
주성엔지니어링은 위 상품 중 세 곳의 상위권에 있어요.
여러 ETF를 나눠 사도 같은 종목에 겹칠 수 있다는 점은 꼭 확인해 보세요.
구성 종목은 각 운용사 홈페이지나 한국거래소(KRX) 정보데이터시스템에서 볼 수 있어요.
한 줄 요약: 코스콤 ETF체크 기준 2026년 10월 2일 SOL 반도체전공정의 상위 5종목 비중은 68.55%로, 소부장 ETF도 사실상 몇몇 장비주에 집중돼 있습니다.
돈이 움직이는 경로와 제 조건
지금 소부장의 돈은 "설비투자 기대" 단계에서 "실제 수주 확인" 단계로 넘어가는 문턱에 있어요.
이미 반영된 건 아닌가요?
대표 장비주 일부는 이미 증권사 평균 목표주가 수준까지 왔어요.
목표주가는 증권사 애널리스트가 제시한 적정 주가 전망치예요.
맞히는 숫자라기보다 시장 기대의 눈금 정도로 보면 돼요.
에프앤가이드 자료 기준 2026년 10월 2일 주성엔지니어링 종가 237,000원은 평균 목표주가 220,000원을 7.73% 웃돌았습니다.
10곳 전부의 목표가까지 남은 거리를 직접 계산해 봤어요.
| 반도체 소부장 종목 | 10/2 종가 → 평균 목표가 | 목표가까지 거리 |
| 주성엔지니어링 | 237,000 → 220,000원 | -7.17% |
| 이오테크닉스 | 532,000 → 532,500원 | +0.09% |
| 유진테크 | 176,800 → 180,000원 | +1.81% |
| HPSP | 65,500 → 68,333원 | +4.33% |
| 심텍 | 167,200 → 176,667원 | +5.66% |
| ISC | 206,000 → 220,429원 | +7.00% |
| 원익IPS | 138,200 → 154,714원 | +11.95% |
| 피에스케이홀딩스 | 193,600 → 218,333원 | +12.78% |
| 리노공업 | 84,300 → 103,500원 | +22.78% |
| 피에스케이 | 152,000 → 196,000원 | +28.95% |
종가는 10월 2일 기준이에요. 장중 시세는 네이버 증권·KRX에서 실시간으로 확인할 수 있어요.
목표가까지 5% 이내이거나 이미 넘어선 곳은 10곳 중 4곳이에요.
그중 3곳이 전공정 장비주예요.
"다음은 장비"라는 생각은 이미 많은 사람이 했다는 뜻이에요.
소문난 맛집 줄과 같아요. 줄이 길어질수록 늦게 선 사람의 대기 시간은 길어지죠.
한국거래소 집계 기준 2026년 9월 1일부터 10월 2일까지 이 10곳의 거래대금은 19조4366억원으로, 코스닥 전체의 13.76%였습니다.
시나리오는 어떻게 갈리나요?
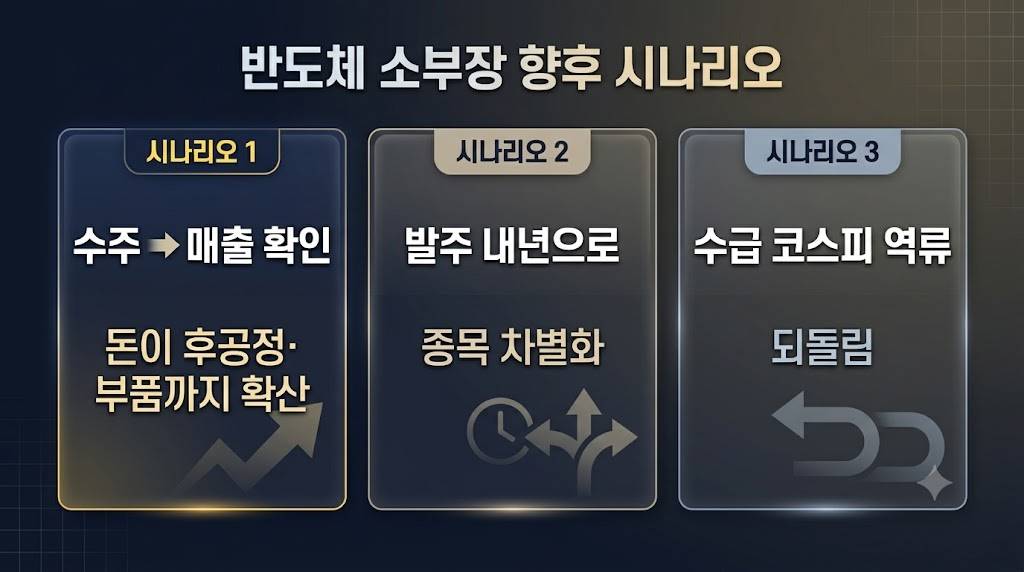
세 갈래로 나눠 볼 수 있어요.
- 첫째 경우는 확정 실적 발표에서 설비투자 확대가 다시 확인되고, 장비사 3분기 실적에서 수주가 매출로 잡히는 흐름이에요. 이때 돈은 전공정에서 후공정·부품으로 넓게 퍼질 가능성이 높아요.
- 둘째 경우는 실적은 좋은데 발주 시점이 내년으로 밀리는 흐름이에요. 목표가에 닿은 장비주는 옆걸음을 하고, 거리가 남은 종목과 차별화가 생길 수 있어요.
- 셋째 경우는 대형주가 반등하면서 수급이 코스피로 되돌아가거나, 메모리 가격 흐름이 꺾이는 경우예요. 한 달에 30% 오른 만큼 되돌림 폭도 클 수 있어요.
저는 어떤 조건을 보나요?
이번 글에서는 진입 판단 대신, 제 기준에서 확인할 조건만 정리할게요.
- 장비사의 단일판매·공급계약 체결 공시가 나오는지, 금액이 최근 매출액의 몇 퍼센트인지
- 3분기 실적에서 수주잔고가 늘고 영업이익률이 함께 오르는지
- 삼성전자 콘퍼런스콜에서 설비투자 규모와 시점 언급이 나오는지
신한자산운용 천기훈 ETF컨설팅팀장도 이번 실적 시즌의 관전 포인트로 수주가 실제 매출로 이어지는지와 영업이익률 개선을 꼽았어요(한국경제 10월 3일 보도).
저도 같은 생각이에요. 다만 저는 거래대금 쏠림이 유지되는지를 하나 더 봐요.
어떤 경우든 손절선을 먼저 정하지 못하면 들어가지 않는 게 제 원칙이에요.
3개월 안에 써야 할 돈이라면, 한 달에 30% 오른 업종의 되돌림을 견디기 어려워 이 흐름은 맞지 않아요.
앞으로 체크할 부분
앞으로 3개월은 기대가 숫자로 바뀌는지 확인하는 구간이에요.
수주잔고는 계약은 맺었지만 아직 매출로 잡히지 않은 일감이에요.
택배로 치면 주문은 들어왔고 배송을 기다리는 물량이죠.
- 첫째, 공급계약 공시예요. 금융감독원 전자공시시스템(DART)에서 회사명과 '단일판매·공급계약'으로 검색하면 돼요.
- 둘째, 3분기 보고서의 수주잔고예요. 분기보고서 '매출 및 수주상황' 항목을 직전 분기와 비교해 보면 돼요.
- 셋째, 삼성전자·SK하이닉스 확정 실적 발표 콘퍼런스콜의 설비투자 코멘트예요.
반도체 소부장의 다음 차례는 '수주 확인'이에요.
그 확인이 오기 전까지는 시장이 가장 똑똑하다는 생각으로 흐름을 따라가려고 해요.
다음 글에서는 장비사 3분기 실적이 나오는 대로 수주잔고를 직접 비교해 볼게요.
자주 묻는 질문
Q. 반도체 소부장, 이미 많이 오른 거 아닌가요?
일부 대표 장비주는 이미 목표주가 수준까지 반영됐어요. 2026년 10월 2일 주성엔지니어링 종가는 평균 목표가를 7.73% 웃돌았어요. 반면 피에스케이처럼 목표가까지 28.95%가 남은 종목도 있어서 종목별 차이가 커요.
Q. 소부장 ETF는 뭐가 다른가요?
이름보다 상위 편입 종목에서 차이가 나요. SOL 반도체전공정은 상위 5종목 비중이 68.55%로 전공정 장비에 몰려 있어요. SOL AI반도체소부장은 후공정 장비인 한미반도체 비중이 15.47%로 가장 커요(10월 2일 기준).
Q. 반도체 장비주 수주잔고는 어디서 확인하나요?
DART 분기·반기·사업보고서의 '매출 및 수주상황'에서 확인할 수 있어요. 직전 분기와 비교해 늘었는지 보는 게 핵심이에요. 큰 계약은 '단일판매·공급계약 체결' 공시로 따로 나와요.
Q. 삼성전자 실적이 좋으면 장비주는 바로 오르나요?
매출은 바로 늘지 않아요. 설비투자 결정 → 장비 발주 → 반입·설치 → 매출 인식 순서를 거치기 때문에 시차가 생겨요. 이번처럼 주가가 그 시차를 앞당겨 먼저 움직이기도 해요.
Q. 어떤 경우에 소부장 투자가 안 맞나요?
3개월 안에 쓸 돈이거나 손절 기준 없이 들어가려는 경우엔 맞지 않아요. 한 달에 30% 오른 업종은 되돌림도 클 수 있어요. 대형주로 수급이 돌아가는 경우도 함께 염두에 둬야 해요.
투자 유의사항
본 글은 반도체 소부장 업종 해설이며, 특정 종목·ETF의 매수나 매도를 권유하지 않습니다.
신뢰할 만한 공개 자료를 바탕으로 작성했으나 정확성·안전성을 보장하지 않습니다.
본문의 조건과 판단은 작성자 개인의 기준이며, 독자에게 동일한 행동을 권하는 것이 아닙니다.
모든 투자 판단과 그에 따른 손익은 투자자 본인에게 귀속되며, 본 내용은 법적 근거 자료로 활용될 수 없습니다.
3개월 안에 쓸 자금이라면 이 글의 시나리오는 적합하지 않습니다.
함께 보면 좋은 글
반도체 후공정 관련주, "HBM 하느라 D램은 밖으로?" (2026년 10월) - 내 돈 정책·투자 노트
결론부터 말하면, 반도체 후공정 관련주 급등은 SK하이닉스가 첨단 패키징은 직접 하고 범용 D램 패키징은 밖으로 넘기는 흐름에서 나왔어요.
economy-news-info.com
주성엔지니어링 급등 이유, "시총 2위 어떻게 된 거지?" (2026년 10월)
핵심 요약주성엔지니어링 급등은 반도체 장비주로 몰린 외국인 수급과 메모리 증설 기대가 겹친 결과예요.같은 날 외국인은 코스피에서 크게 팔고 코스닥에서 샀어요. 돈의 방향이 두 시장에서
blog.normal-tips.com


