핵심 요약
3분기 실적 시즌을 앞두고 반도체·증권의 이익 전망은 내려갔고, 조선·정유·전자부품의 이익 전망은 올라갔다.
이익 기대는 원화 강세에 눌린 반도체 대형주에서 고가 수주 선박, 정제마진, 인공지능 부품 쪽으로 옮겨가고 있으며, 조선업종 3분기 이익 예상치는 한 달 새 5.3% 늘었다.
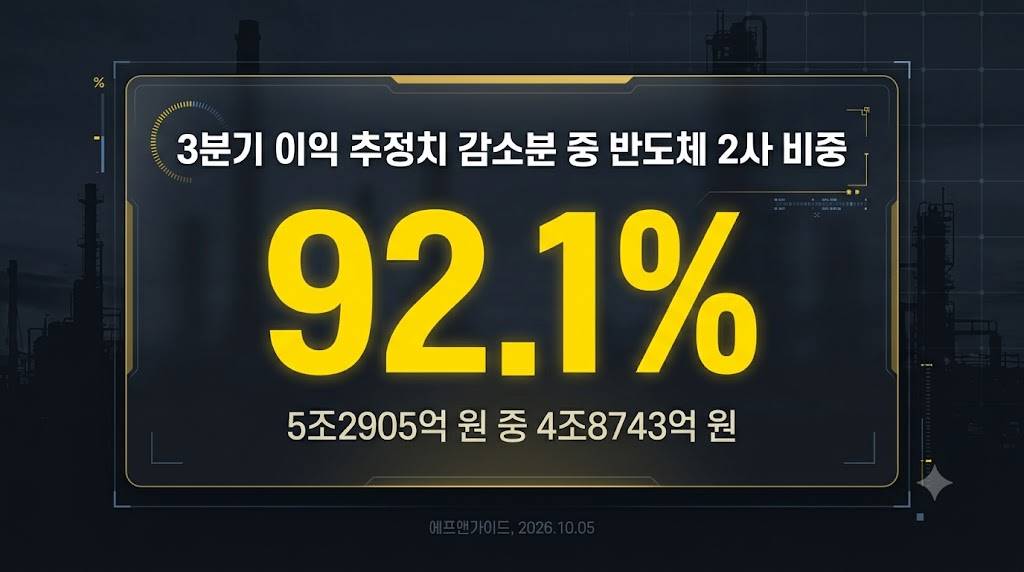
에프앤가이드 집계 기준 2026년 10월 5일 상장사 233곳의 3분기 영업이익 컨센서스는 255조2279억 원으로 한 달 새 5조2905억 원 줄었고, 그중 92.1%가 삼성전자·SK하이닉스 몫이었다.
이번 시즌에 내가 확인할 조건은 두 가지다. 실적 발표 뒤 해당 업종에 거래량이 실리는지, 그리고 4분기 추정치까지 따라 오르는지다.
- 3분기 실적 시즌, 업종 순위가 바뀌었다 (2026년 10월 기준)
- 업종별 이익 전망은 한 달 새 얼마나 움직였나?
- 이익 추정치 변화는 왜 주가보다 먼저 보나?
- 그래서 나는 어떻게 하나
- 자주 묻는 질문
- 투자 유의사항
3분기 실적 시즌, 업종 순위가 바뀌었다 (2026년 10월 기준)
3분기 실적 시즌은 10월 8일 삼성전자 잠정 실적 발표로 막을 연다.
올해 실적 시즌의 주인공은 늘 반도체였다.
이번에는 분위기가 다르다.
상장사 전체 3분기 이익 전망은 한 달 새 2.03% 줄었을 뿐이다.
그런데 그 아래에서 업종 순위가 뒤집혔다.
잔잔한 호수 밑에서 물고기 떼가 자리를 바꾼 셈이다.
결론부터 말하면,
이익 전망이 내린 곳은 반도체·증권이고
오른 곳은 조선·정유·전자부품이다.
다만 크기로 보면 아직 반도체가 압도적이다.
(반도체 비중이 높은 계좌라면 여기서 한 번 멈칫한다.)
그렇다면 이 변화는 업종을 갈아탈 신호일까?
업종별 이익 전망은 한 달 새 얼마나 움직였나?
업종별 이익 전망은 반도체·증권이 내리고, 조선·정유·전자부품이 오르는 방향으로 갈렸다.
컨센서스는 증권사 세 곳 이상이 낸 이익 예상치의 평균이다.
시장이 회사에 매기는 기대 점수라고 보면 된다.
줄어든 5조2905억 원은 어디서 나왔나?
거의 전부 반도체 두 곳에서 나왔다.
에프앤가이드 기준 2026년 10월 5일까지 한 달간 삼성전자와 SK하이닉스의 3분기 영업이익 추정치 감소액은 4조8743억 원으로, 전체 감소액의 92.1%를 차지했다.
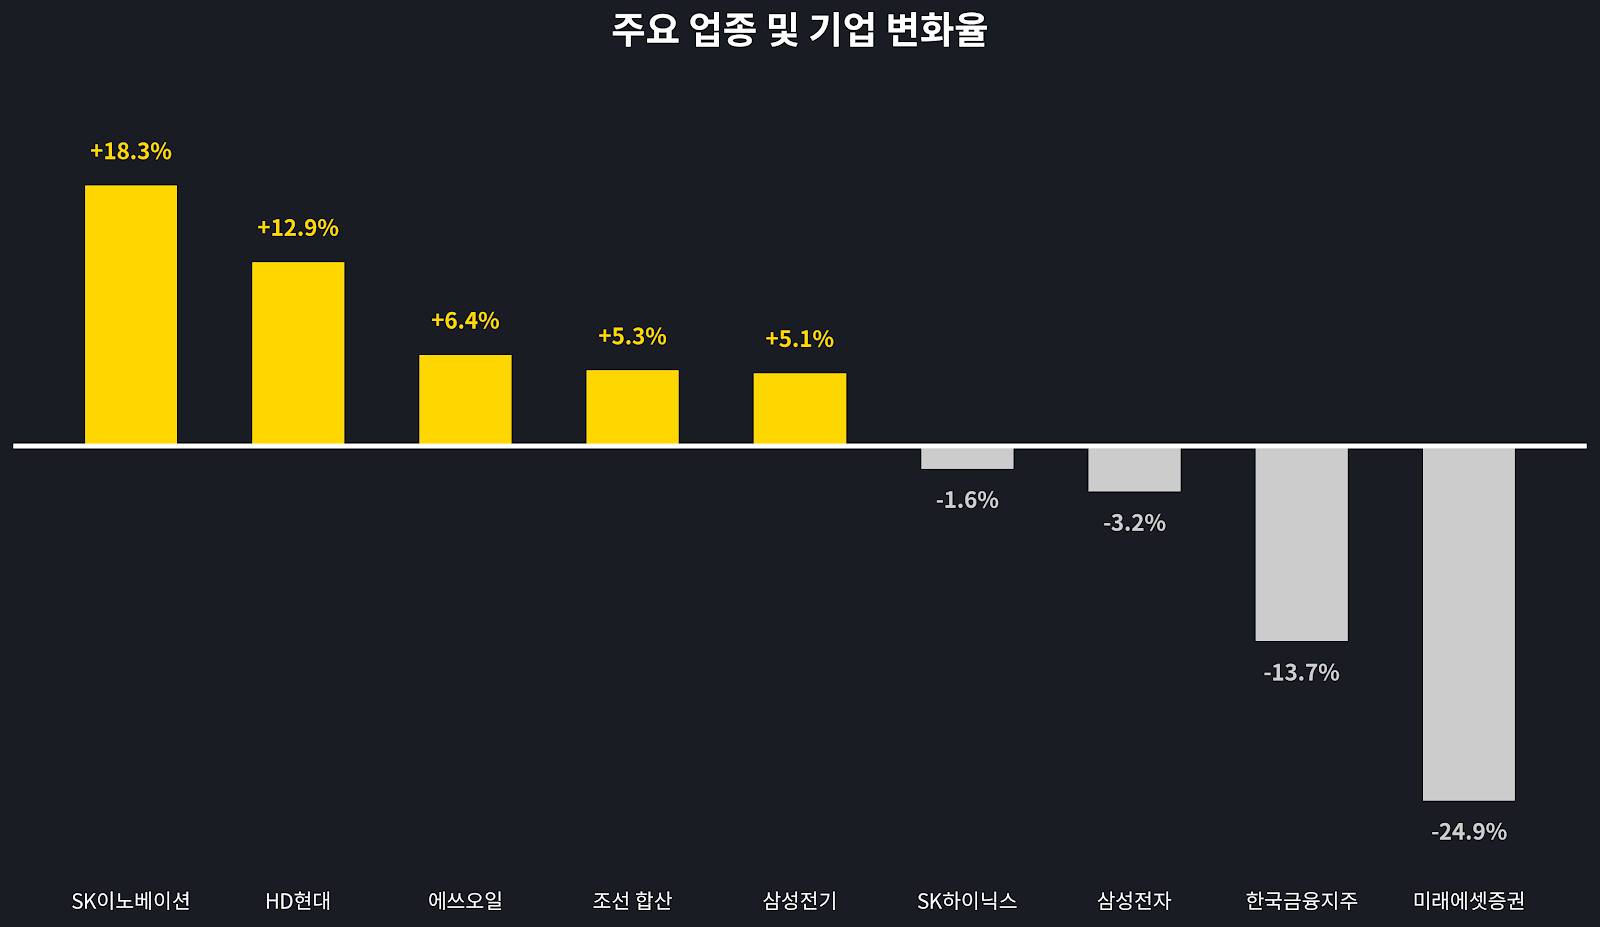
삼성전자는 113조1142억 원에서 109조4939억 원으로 3.2% 내려갔다.
SK하이닉스는 78조8035억 원에서 77조5495억 원으로 1.6% 내려갔다.
원인은 환율이다.
원·달러 환율은 상반기 평균 1483원에서 3분기 평균 1426원으로 내려갔다.
달러로 버는 회사는 같은 실적도 원화로 바꾸면 줄어든다.
| 3분기 이익 전망 항목 | 수치 | 비고 |
| 233곳 합산(한 달 전) | 260조5184억 원 | 에프앤가이드 |
| 233곳 합산(10월 5일) | 255조2279억 원 | 에프앤가이드 |
| 전체 감소액 | 5조2905억 원(-2.03%) | 에프앤가이드 |
| 반도체 2사 감소액 | 4조8743억 원(92.1%) | 에프앤가이드 |
| 나머지 231곳 감소액 | 4162억 원(-0.61%) | 직접 계산 |
| 반도체 2사 이익 비중 | 73.3% | 직접 계산 |
에프앤가이드 2026년 10월 5일 집계로 직접 계산하면, 반도체 두 곳을 뺀 231곳의 3분기 이익 추정치는 한 달 새 4162억 원(0.61%) 줄어드는 데 그쳤다.
반 평균이 떨어졌는데, 알고 보니 1등 두 명 점수만 내려간 것과 같다.
상장사 3분기 이익의 4분의 3이 두 회사다.
이번 시즌에 '시장 전체'는
사실상 '반도체 두 곳'의 다른 이름이다.
(평균은 늘 이렇게 사람을 속인다.)
이익 전망이 오른 업종은 어디인가?
조선·정유·전자부품 세 업종이다.
조선은 과거 비싸게 따낸 선박을 지금 짓고 있어서 이익이 커졌다.
정유는 석유제품 가격과 정제마진이 분기 내내 강했다.
정제마진은 원유를 사서 휘발유·경유로 만들어 팔 때 남는 몫이다.
전자부품은 인공지능 서버에 들어가는 적층세라믹커패시터(MLCC) 수요가 늘었다.
업종별 이익 전망 변화 정리는 아래와 같다. 기준은 에프앤가이드 2026년 10월 5일 집계다.
| 업종 | 한 달 이익 전망 변화 | 근거 |
| 조선 | 업종 합산 +5.3%, HD현대 +12.9% | 고가 수주 선박 건조 비중 확대 |
| 정유 | SK이노베이션 +18.3%, 에쓰오일 +6.4% | 석유제품 가격·정제마진 강세 |
| 전자부품 | 삼성전기 +5.1% | AI 서버용 MLCC 수요·판가 인상 |
| 반도체 | 삼성전자 -3.2%, SK하이닉스 -1.6% | 환율 가정 1430원→1370원 |
| 증권 | 미래에셋증권 -24.9%, 한국금융지주 -13.7% | 거래대금 감소, 수수료 축소 |
에프앤가이드 기준 2026년 10월 5일 조선업종의 3분기 영업이익 예상치는 6조9177억 원으로, 한 달 새 5.3%, 석 달 새 24.7% 늘었다.
업종별 자세한 분석은 아래 글에 정리했다.
2026년 LNG선 수주 랠리: 조선업 '제2의 슈퍼사이클'이 온다 - 내 돈 정책·투자 노트
오늘은 다시 뜨거워지는 LNG선 시장과 놓치면 안 될 관련주를 아주 쉽게 정리해 드릴게요.
economy-news-info.com
정유주 정제마진 강세, "유가는 내리는데 왜 올라요?" (2026년 8월) - 내 돈 정책·투자 노트
휴전 기대로 유가는 내려가는데 정유주는 신고가입니다. 원유 시장과 석유제품 시장이 다르기 때문인데요, 그 차이를 만드는 정제마진의 구조를 숫자로 정리했습니다.
economy-news-info.com
삼성전기 MLCC 수주 1조722억, 매출 반영은 2027년부터 (2026년 9월) - 내 돈 정책·투자 노트
삼성전기 MLCC 수주 1조722억원은 2025년 연결 매출의 9.5% 규모다. 공급 기간은 2027년 1월부터 12월까지 1년으로, 2026년 실적에는 반영되지 않는다.
economy-news-info.com
반도체 후공정 관련주, "HBM 하느라 D램은 밖으로?" (2026년 10월) - 내 돈 정책·투자 노트
결론부터 말하면, 반도체 후공정 관련주 급등은 SK하이닉스가 첨단 패키징은 직접 하고 범용 D램 패키징은 밖으로 넘기는 흐름에서 나왔어요.
economy-news-info.com
오른 폭은 내린 폭을 메울 만큼 큰가?
아직은 아니다.
조선업종 예상치 6조9177억 원을 5.3% 상승률로 거꾸로 계산하면, 한 달간 늘어난 이익은 약 3500억 원 안팎이다.
반도체 두 곳에서 줄어든 4조8743억 원의 14분의 1 수준이다.
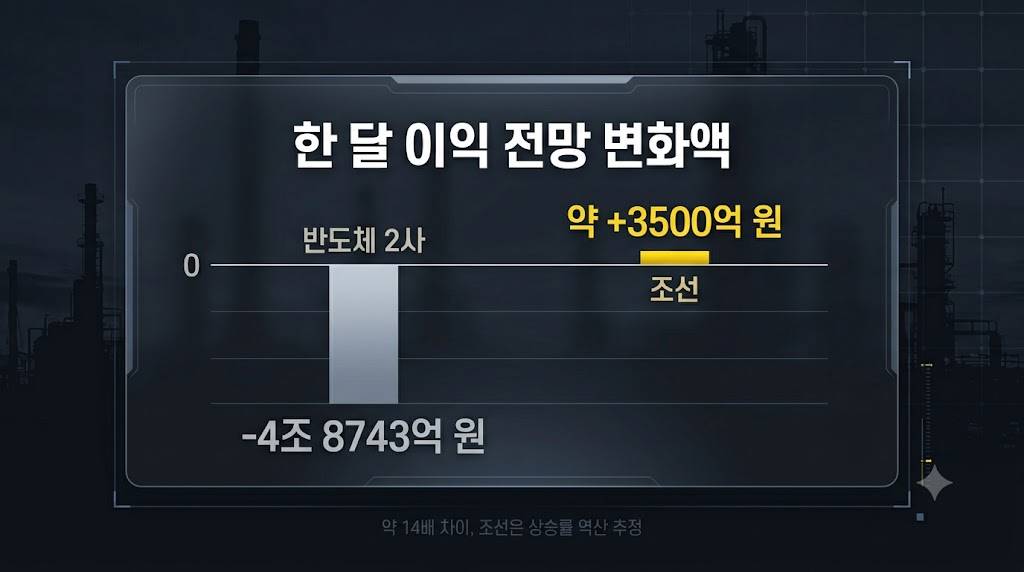
주인공 교체는 크기의 이야기가 아니라
방향의 이야기다.
한 줄 요약: 에프앤가이드 기준 2026년 10월 5일 한 달간 3분기 이익 전망 감소분의 92.1%는 반도체 두 곳에서 나왔고, 나머지 231곳은 0.61% 줄어드는 데 그쳤다.
이익 추정치 변화는 왜 주가보다 먼저 보나?
이익 추정치 변화는 실적 발표보다 먼저 나오는 기대의 방향표다.
이익 추정치 변화는 증권사 예상치 평균이 일정 기간 오르거나 내린 폭이다.
시험 전에 선생님이 매긴 예상 점수가 고쳐지는 것이라고 보면 된다.
애널리스트는 수주 단가, 마진, 환율 같은 새 정보를 실적 발표 전에 숫자에 반영한다.
주가는 실적 자체보다 기대와의 차이에 반응한다.
그래서 예상치가 고쳐지는 방향을 먼저 본다.
일기예보에서 비 올 확률이 30%에서 60%로 바뀌면 우산부터 챙기는 것과 같다.
대신증권은 2024년 10월 분석에서 실적 시즌이 가까울수록 1개월 컨센서스가 직전 변화를 빠르게 반영한다고 봤다.
(애널리스트도 한 번에 숫자를 다 바꾸진 않는다.)
이미 주가에 반영된 것 아닌가?
일부는 반영됐을 수 있다.
증권가는 반도체 실적 부진 우려가 어느 정도 주가에 반영됐다고 본다.
반대 사례도 있다.
2026년 9월 서울경제 보도에 따르면 IT하드웨어 업종은 7월 초 이후 3분기 이익 전망이 3.7% 올랐지만, 주가는 29.2% 내렸다.
이익 전망과 주가는 같은 방향으로
가지 않을 수 있다.
내가 확인하는 방법은 단순하다.
업종 지수의 한 달 수익률을 이익 전망 변화율 옆에 놓는다.
주가가 이익 전망보다 훨씬 많이 올랐다면, 재료는 이미 쓰였다고 본다.
내가 생각하는 것은 남들도 이미 생각하고 있다.
영업이익이 좋으면 순이익도 좋은가?
이번 시즌은 아닐 수 있다.
원·달러 환율은 2026년 9월 30일 1352.8원으로 2분기 말보다 12.68% 내려갔다.
달러 자산을 많이 가진 회사는 분기 말에 평가손실이 생긴다.
신현용 유안타증권 연구원은 분기 말 환율이 8% 넘게 내린 과거 분기에서, 영업이익이 예상을 웃돈 기업의 48.0%가 순이익은 기대에 못 미쳤다고 분석했다.
나도 이 지적에 동의한다. 이번 시즌은 영업이익 한 줄만 보고 판단하면 위험하다.
주의: 정유사는 정제마진이 좋아도 환율 하락에 따른 재고 평가손실이 함께 잡힌다.
그래서 나는 어떻게 하나
업종 순위표는 매매 신호가 아니라 체크리스트의 출발점이다.
판단 기간은 2027년 1월 초까지 3개월로 잡는다.
첫 번째 확인 시점은 10월 8일 삼성전자 잠정 실적 발표다.
세 가지 전개를 놓고 조건이 오는지 본다.
| 3분기 실적 시즌 시나리오 | 전개 | 확인할 조건 |
| 상: 업종 이동 확대 | 조선·정유·전자부품 실적이 예상 상회 | 발표 후 거래량, 4분기 추정치 상향 |
| 중: 반영 완료 | 실적은 예상 수준, 주가 반응 약함 | 발표 당일 반응이 약하면 재료 소멸 |
| 하: 반도체 회귀 | 반도체가 4분기·2027년 전망 상향 | 반도체 2027년 추정치, 환율 방향 |
에프앤가이드 기준 2026년 10월 5일 삼성전자의 3분기 영업이익 컨센서스는 109조4939억 원이고, DS투자증권은 이보다 낮은 104조 원을 제시했다.
발표 숫자가 어느 쪽에 가까운지가 첫 번째 단서다.
내가 볼 조건은 이렇다.
- 시장 방향: 코스피와 원·달러 환율이 같은 쪽으로 가는지
- 거래량: 실적 발표 뒤 해당 업종에 거래가 실리는지
- 추정치 방향: 발표 이후 4분기 예상치가 계속 오르는지
(시장 이기려다 물려봤다. 두 번은 안 한다.)
이 표는 한 달짜리 전망 변화다.
반도체를 몇 년 단위로 들고 가는 사람에게는
비중을 바꿀 근거로 짧다.
3분기 실적 시즌의 숫자는 방향은 바뀌었지만 크기는 아직이라고 말한다.
시장이 가장 똑똑하다.
그래서 나는 예측보다 발표 뒤 시장의 답을 먼저 본다.
다음 글에서는 삼성전자 잠정 실적이 나온 뒤 이 순위표를 다시 갱신한다.
자주 묻는 질문
Q. 이익 추정치가 오르면 주가도 오르나요?
항상 그렇지는 않다. 주가는 이익 자체보다 기대와의 차이에 반응한다. 이익 전망이 올라도 주가가 이미 더 많이 올랐다면 실적 발표 뒤 오히려 내릴 수 있다.
Q. 삼성전자 3분기 실적 전망은 왜 낮아졌나요?
환율 가정이 내려간 영향이 가장 크다. DS투자증권은 환율 가정을 1430원에서 1370원으로 낮췄고, 스마트폰 메모리 원가 상승도 이유로 꼽았다. 같은 증권사는 3분기 D램 평균판매가격이 전 분기보다 16% 올랐다고 추정해, 수요 둔화로 단정하기는 어렵다.
Q. 이미 주가에 반영된 것 아닌가요?
일부는 반영됐을 수 있다. 업종 지수의 한 달 수익률을 이익 전망 변화율과 나란히 놓고 보면 판단할 수 있다. 주가 상승폭이 이익 전망 상승폭보다 훨씬 크면 재료가 먼저 쓰였다고 보는 편이 안전하다.
Q. 업종 순환매는 언제 시작되나요?
정해진 시점은 없다. 업종 순환매는 자금이 한 업종에서 다른 업종으로 옮겨 다니는 현상이다. 실적 발표 뒤 거래량과 다음 분기 추정치 방향이 함께 움직일 때 확인된다.
Q. 어떤 경우에 이 분석이 안 맞나요?
반도체가 실적 발표에서 4분기와 2027년 전망을 크게 올리면 이 순위표의 의미는 약해진다. 몇 년 단위 장기 보유자나 3개월 안에 써야 할 돈에도 맞지 않는다.
Q. 영업이익이 좋으면 순이익도 좋나요?
이번 시즌은 다를 수 있다. 환율이 크게 내려가면 달러 자산이 많은 회사는 평가손실이 생긴다. 반대로 외화 부채가 많은 대한항공은 3분기 순이익 컨센서스가 한 달 새 1037억 원에서 5010억 원으로 늘었다.
투자 유의사항
본 글은 투자 권유가 아닌 정보 제공 목적으로 작성되었으며, 신뢰할 만한 공개 자료를 바탕으로 하되 정확성·안전성을 보장하지 않습니다.
본문의 업종별 수치는 통계 정리이며, 조건과 시나리오는 작성자 개인의 관점일 뿐 독자에게 동일한 행동을 권하는 것이 아닙니다.
모든 투자 결정과 그에 따른 손익은 투자자 본인에게 귀속되며, 본 내용은 법적 근거 자료로 활용될 수 없습니다.
3개월 안에 쓸 자금이거나 몇 년 단위 장기 보유가 목적이라면 이 글의 시나리오는 적합하지 않습니다.


